
Última actualización: September 2026
Perfil y alcance del texto
Dirigido a residentes en Estados Unidos que afrontan una reducción repentina de ingresos, pérdida de empleo o un gasto inesperado que genera estrés financiero. El objetivo es ofrecer una hoja de ruta práctica y accionable para ordenar obligaciones, reducir daños y tomar decisiones comprobables —no promesas ni soluciones milagro—. Este enfoque supone que la persona conserva acceso a cuentas bancarias y la documentación básica de sus deudas y gastos.
Diagnóstico inmediato: inventario de liquidez y obligaciones
Comienza diferenciando ingreso bruto de ingreso neto disponible: el ingreso bruto aparece antes de retenciones y deducciones; el ingreso neto disponible es lo que efectivamente se deposita en tu cuenta para cubrir gastos. Reúne comprobantes recientes: últimos recibos de sueldo, extractos bancarios, estados de cuenta de tarjetas y préstamos, y comprobantes de pagos automáticos. Sin estos documentos será difícil evaluar con precisión la magnitud del déficit y negociar con datos verificables.
Clasificación práctica de gastos
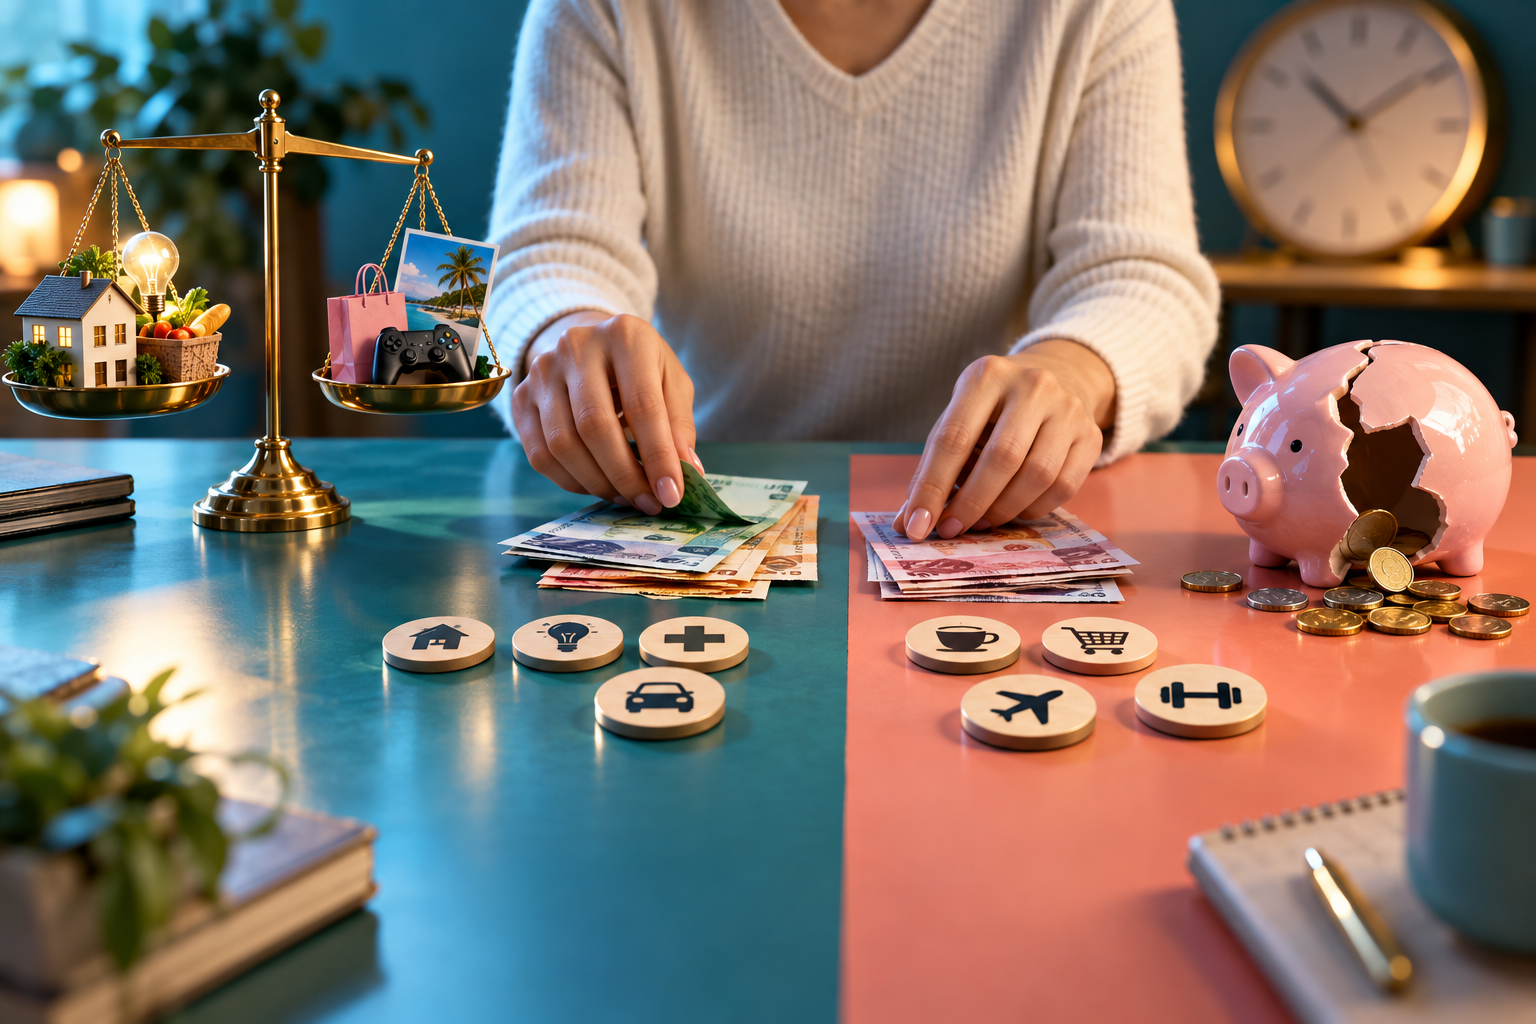
Usa tres categorías operativas en lugar de etiquetas vagas: esenciales, periódicos obligatorios y discrecionales. Esta clasificación facilita decisiones inmediatas sobre dónde recortar y qué mantener.
Gastos esenciales
Incluye vivienda (renta o hipoteca), servicios básicos que afectan la habitabilidad y la capacidad de trabajar (electricidad, agua, gas, transporte esencial), primas de seguro relacionadas con la salud o la propiedad y costos necesarios para mantener ingresos (por ejemplo, gasolina si dependes del vehículo para trabajar). Estos rubros tienen prioridad operativa porque su impago puede generar consecuencias inmediatas y concretas.
Gastos periódicos obligatorios
Rubros que no son diarios pero deben cubrirse en fechas concretas: impuestos locales o estatales periódicos, mantenimiento obligatorio del vehículo, pólizas anuales, cuotas escolares, etc. Abre una subcuenta, etiqueta fondos o mantén una carpeta de provisiones para cada gasto periódico y registra la fecha del próximo vencimiento para evitar sorpresas.
Gastos discrecionales
Toda erogación que pueda posponerse sin afectar la vivienda ni la fuente de ingresos: suscripciones no esenciales, ocio y compras no urgentes. En periodos de déficit, estas partidas deberían revisarse y reducirse de inmediato.
Priorizar pagos: criterios y orden operativo
La priorización depende de tus contratos y de las consecuencias del impago. Como regla operacional —alineada con herramientas de gestión de crisis financieras— considera este orden condicional: mantener la vivienda y los servicios críticos; asegurar la capacidad de generar ingreso; pagar obligaciones con colateral susceptible de ejecución; y, finalmente, las deudas no garantizadas. Documenta la prioridad elegida y la razón para cada decisión. Consulta la herramienta del CFPB para priorizar cuentas: files.consumerfinance.gov.
Estrategias prácticas para negociar y ganar tiempo
Actuar pronto y por escrito reduce riesgos. Pasos prácticos:
- Contacta a los acreedores antes del vencimiento o tan pronto como sepas que habrá incumplimiento. Expón la causa con hechos concisos (pérdida de ingreso, enfermedad, desastre) y solicita opciones: plan de pagos, aplazamiento temporal, cambio de fecha de vencimiento o reducción temporal de cuotas.
- Pide siempre la propuesta por escrito y verifica cómo se reportará esa modificación en los registros de crédito.
- No aceptes acuerdos verbales; si te ofrecen forbearance o reducción, exige el contrato o el correo que lo documente.
- Considera la asistencia de agencias de asesoría crediticia sin fines de lucro si necesitas apoyo para negociar o redactar comunicaciones formales.
Algunas entidades financieras cuentan con programas de alivio para consumidores en dificultades; identificarlos puede darte tiempo adicional sin incurrir en soluciones predatorias. En la práctica, la comunicación temprana y la documentación escrita suelen ser medidas efectivas para reducir el impacto inmediato. Más detalles en: consumerfinance.gov.
Provisión para gastos periódicos y reconstrucción del colchón de liquidez
Separar fondos para gastos esporádicos ayuda a evitar que erosionen la liquidez disponible. Procedimiento recomendado:
- Lista los gastos periódicos con su frecuencia y la cuenta o método de pago actual.
- Abre una subcuenta o usa una etiqueta en la cuenta principal para apartar esos fondos de los gastos corrientes.
- Si la liquidez es muy limitada, prioriza crear una pequeña reserva mínima para emergencias inmediatas antes de aplicar remanentes a otras obligaciones.
Recursos públicos como el Emergency Financial First Aid Kit (EFFAK) ofrecen plantillas para organizar documentos y prioridades durante una crisis financiera. Estas guías sirven como marco para decidir qué obligaciones cubrir primero. Consulta: mymoney.gov.
Procedimiento operativo para escenarios de DÉFICIT
Cuando los pagos superan el efectivo disponible, aplica este protocolo escalonado:
- Congela gastos discrecionales y suspende pagos automáticos no esenciales.
- Clasifica y documenta cada cuenta por riesgo: riesgo inmediato de pérdida de vivienda o activos; riesgo de daño al historial crediticio; riesgo de acumulación de cargos y penalizaciones.
- Contacta a proveedores críticos para negociar condiciones temporales a la baja o un diferimiento; exige condiciones por escrito.
- Evita préstamos de alto costo (préstamos “payday” o adelantos con APRs muy altas) salvo que hayas comparado alternativas y confirmado por escrito el costo total y los plazos.
- Si recibes propuestas de terceros que ofrecen alivio de deuda a cambio de pago, verifica credenciales y busca asesoría gratuita antes de firmar.
El objetivo en déficit es proteger activos y capacidad de ingreso, documentando cada acuerdo para acotar riesgos de sorpresas y sanciones futuras.
Procedimiento operativo para escenarios de SUPERÁVIT temporal
Si tu situación mejora temporalmente, sigue una jerarquía para asignar el excedente:
- Reponer el colchón de emergencia hasta un umbral que cubra varios ciclos de gasto.
- Pagar obligaciones con costos financieros más altos (según tu diagnóstico) o mantener liquidez si la estabilidad de ingresos es incierta.
- Considerar pagos extraordinarios de deuda solo cuando las provisiones críticas estén cubiertas y hayas verificado por escrito que no aplican penalizaciones por pago anticipado.
La decisión entre reducir deuda o aumentar liquidez depende de la estabilidad esperada de tus ingresos y del costo de la deuda; no existe una regla única, y la elección debe justificarse con tu contexto financiero.
Aspectos fiscales y reportes en Estados Unidos
Algunas medidas de alivio o pagos por desempleo pueden tener implicaciones fiscales; acuerdos de condonación parcial podrían generar efectos tributarios en ciertos casos. Documenta cualquier ingreso extraordinario o acuerdo de deuda (por ejemplo, deuda perdonada) y consulta con un profesional fiscal o con la guía oficial del IRS para entender obligaciones específicas. No hagas suposiciones sobre exenciones fiscales; verifica según tu situación y residencia fiscal.
Fraude, seguridad y control documental
En tiempos de crisis suele aumentar la actividad de estafadores: ofertas de “negociación garantizada” por pago adelantado, llamadas que solicitan datos bancarios o URLs falsas. Buenas prácticas:
- No compartas información sensible por teléfono a menos que hayas iniciado la llamada y verificado el número oficial del proveedor.
- Guarda copias digitales y físicas de acuerdos y correspondencia con acreedores.
- Revisa estados de cuenta regularmente para detectar cargos no autorizados y, en caso de duda, presenta una queja formal ante la autoridad competente.
Mantener un archivo ordenado y una bitácora de llamadas (fecha, representante, resumen y número de confirmación) reduce la probabilidad de disputas posteriores. Más información: mymoney.gov.
Checklist operacional rápida (documentos y acciones)
- Comprobantes de ingreso recientes y extractos bancarios.
- Estados de cuenta de tarjetas y préstamos con fecha de vencimiento y saldo actual.
- Contrato de arrendamiento o escritura, pólizas de seguro y números de póliza.
- Lista de contactos de acreedores y números de servicio al cliente.
- Registro de comunicaciones y copias de acuerdos escritos.
Recursos oficiales y próximos pasos
Para guías prácticas y herramientas descargables sobre priorización de pagos y kits de emergencia financiera, revisa las guías de MyMoney.gov y los materiales del Consumer Financial Protection Bureau, que incluyen hojas de trabajo para priorizar cuentas y consejos para negociar con prestamistas.
Transforma este plan en procedimientos repetibles: inventario semanal de liquidez, notificaciones calendarias de vencimientos y una carpeta con acuerdos. La reducción del estrés financiero depende tanto de acciones concretas y documentadas como del apoyo profesional en los puntos críticos.
Este contenido es educativo y no constituye asesoría financiera, fiscal ni de inversión personalizada.